最近新鲜零食火了,让我不禁感慨,山姆这本大书,真是读不完啊读不完。
细数过去几年,零售业但凡搞出点名堂,商业模式也稳定的,几乎绕不开以下三类。
一种是学山姆的,一种是绕着山姆走的,还有一种是平替山姆的。
到今年,新鲜零食火了,还是多多少少能看到山姆的影子。
01
不知道大家有没有听说金粒门这个品牌,今年和开了挂一样,新店开一家爆一家。
5月底在南京开了一家,传言一个月做了2500万的营收。2500万什么概念?差不多是奥乐齐8个月才能赚到的水平。
到现在,金粒门进南京已经快四个月了,南京已经有四家店了,但是高峰期还是排队,饮料还是限购四瓶,代购还是一单8块起。
在其他城市也差不多,开到无锡,也做出了一个月2000万营收。这个月常州和杭州的门店也开了,排队盛况依旧,估计营收也不会差。
金粒门,就是如今新鲜零食这块的领头羊。
而在金粒门之下,几个小弟也是各有亮点。
门店数最多的几多全,靠着加盟模式开出150多家店,覆盖14省69城。
主打现制手作精品化的一栗,门店数也已经达到三位数,北京首店也做出了一个月600多万的营业额。
蒲妈妈走的是店中店的模式,头部门店也做出了250万的月销峰值。
还有大口兽、有点推荐、久食山等等等等。
因为这波实在太火,我又没忍住,稍微去研究了一下。看完的感觉就是,山姆学还是太有解释力了。
02
先来讲讲新鲜零食到底是个什么东西,咋就新鲜了。
首先,它不是一个品类,产品结构也很杂,看不出什么特点。
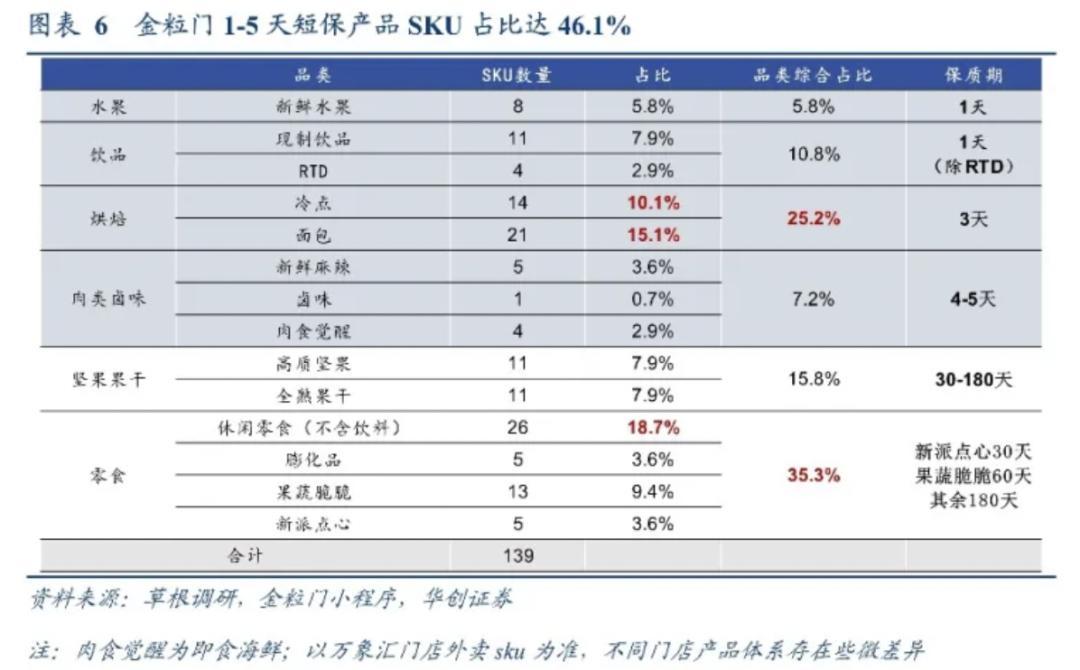
拿金粒门举个例子,它的零食占比35%,烘焙占比25%,坚果果干16%,肉类卤味7%,饮品占比11%,水果6%。
你要面包蛋糕三明治,有。
你要板栗核桃炒花生,有。
你要奶茶果汁冰饮料,有。
你要卤味薯片魔芋丝,有。
那它的卖点在哪里?在于短保。
一家金粒门,46%产品的保质期都在5天以内。剩下的也有很大一部分的保质期在30天以内。真正保质期能达到半年左右的,可能也就不到三成。
其他品牌也差不多,蒲妈妈有一部分鲜冷西点保质期只有三天,将近四成的产品保质期不超过一个月。
一栗甚至会在门店给你现炒板栗,现磨坚果酱。
所以人家叫新鲜零食,新鲜=短保=容易过期,是这么个逻辑。
但是呢,你要做短保,是有代价的。
一个代价是损耗,放不住的到期就得扔,所以前选品要准,市场调研和用户洞察缺一不可,要有以销定产的能力。而且商品款式不能太多,最好一个品类只有一款商品,只做最大众,最普适,最能卖得动的产品,尽量降低损耗。
新鲜零食品牌就是这么干的。金粒门三四百平的门店,一般只塞150个款左右的商品,最多不超过200个。一栗的门店也差不多,SKU数(最小库存单位)不会超过300个,和赵一鸣、好想来这种店里动辄几千个SKU的,完全是两个画风。
在行业内,这种产品结构叫做「宽类窄品」:品类覆盖可以广,但每个品类下的商品深度一定要少。而这个套路,做得最极致的,就是山姆,一两万平米的点,只有三四千个品。
另外,在选品上,新鲜零食店大量选择山姆、盒马、胖东来这些超市已经验证成功的大单品,把它们改成更小的包装规格。
它的生态位就很像山姆代购,提供代购和分拆服务,专门针对那些只有一两个人,买了大包装吃不完,更不想为了尝个鲜就花钱办山姆会员的城市小家庭。
很多人说金粒门几多全这些,做的本质上是散装小山姆,还是蛮准确的。
03
但是它和山姆的共通之处还不止「宽品窄类」。
还在于利润来源。
零售业的利润,无非是从两头来的。要么是吃上游供应链,要么是找下游消费者。
过去几年,国内以量贩零食店为代表的业态,它们赚钱的方式是强化供应链效率。砍掉各种中间商,直接找厂家集中采购,靠规模压价,用低价吸引顾客。有了消费者,就可以更大规模采购压价。他们的利润,是从供应链上挤出来的。
至于说到找下游消费者要利润,他们是不敢的。你今天涨价,明天消费者就跑了。
山姆是少数的异类。虽说它也压上游,但面对消费者,它也敢收会员费,提前锁定利润,这是它最独特的竞争力。
新鲜零食也是一样的。
这个行业平均损耗率是8%到15%,大概是量贩零食的5到8倍。你搁那儿什么都不干,你的商品都在飞速地损耗折旧。进货越多,损耗率越高。
短保的特点,注定了它只能以销定产,只能靠极致的日配体系和数据驱动的补货模型取胜。不可能无脑向上游大规模采购压价。
那么利润就只能问消费者要。
研报显示,新鲜零食的毛利率普遍要达到35%,比赵一鸣18%到20%的毛利率高出将近一倍。这多出来的毛利,主要是拿去填损耗的窟窿了。
那你卖得贵,就不得不面对灵魂一问:
凭啥?
其一是拼选品。
金粒门和它的好朋友们,普遍没有那么强的选品能力,所以正如我前面所说,他们会摸着山姆、盒马、胖东来过河,搞点拿来主义。
除此之外,像是茶颜悦色的奶茶,周黑鸭的辣卤,良品铺子的肉脯,三只松鼠的坚果炒货,这些经典品类也被新鲜零食店一一复刻。
另外,这些新鲜零食品牌自己也不是没有家底的。
几多全的母公司是黑色经典,是长沙臭豆腐的标杆品牌,所以几多全在鲜卤产品这块,就有独到的优势。
一栗从沈阳起家,早年是做传统坚果加工和零售的。它的现炒栗子和现磨坚果酱,都是王牌单品。而金粒门最开始的名字叫金栗门,看名字也知道,做炒货在行。
这叫啥,这叫家学渊源。
另一个,就是门店运营能力。
当你走进一家新鲜零食门店,它大概率会把烤箱、炒货机、卤味操作台放在最显眼的地方,用气味、温度和制作过程,激发你的消费欲。
同时,冷柜核心区域的冷柜会展示大量高性价比产品,什么现卤的牛肉,短保的蛋糕,饮料更是号称用雪王的价格,给你喝霸王茶姬的品质。最后往里走,是高毛利的坚果炒货和长保零食,这块才是真的赚你钱的。
你本来就想进来买个面包,结果顺手拎了一份酱板鸭、一盒魔芋丝,还有两包炒板栗。看起来每一包都不算太贵,可到了柜台一出小票,客单价直冲三位数。
在零售业,很多人都爱聊「场」,什么是场?场就是氛围,就是领域,就是激发冲动的环境。
新鲜零食能卖出毛利,就在于这个「场」做得好。
最后,最重要的,就是新鲜本身的溢价。
毕竟科技狠活这四个字已经深入人心,预制菜已经老鼠过街人人喊打,连吃个冰淇淋都要新鲜现做。这年头,信任二字真的值钱。
新鲜零食就是如此。少加工,零添加,无防腐,说起来是很好听,真实情况咱也不清楚。但只要能给消费者制造这样一个印象,那还是有茫茫多的人愿意买单来着。
04
我想起三四年前,我做过一期奥利奥的内容,提到过一个观点:
饼干这种包装烘焙品类的衰退,最大的原因就是现制烘焙糕点开得铺天盖地。有了新鲜的面包蛋糕,包装的饼干糕点就吃得少了。
这是餐饮行业对食品零售行业发起的一次奇袭,是争夺中国人有限的「国民总食量」的一场战役。
这个判断,我觉得基本是准确的。因为过去几年,瑞幸对雀巢,雪王对整体的饮料市场,还有各种热卤炒货对零食行业的压制,是肉眼可见的。
但好玩的是,零售业并没有被餐饮卷得溃不成军,相反,这两年,零售业已经开始把餐饮业的逻辑内化了,餐饮和零售的边界逐渐瓦解。
这个趋势,行业内叫做「餐超一体化」。
餐饮这边,茶饮品牌把产品推进便利店,卤味品牌入局散装零食,火锅品牌入局自热火锅和方便食品,还有不少餐饮品牌推出了自己的预制菜品牌。
零售业这边,很多超市都开始做明档操作区,做轻餐饮,把后厨搬到门店前台。超市的选址也不再追求独立门头,而是更多布局购物中心的B1,和美食品牌待在一起。
这块大家印象最深的,前几年可能是盒马,小象,叮咚这些生鲜超市。
到2026年,新鲜零食把这个趋势又往前推进了一步。直接用中央厨房替代工厂供应商,做短保日配的商品。它放弃了制造业的规模优势和库存特性,换来了餐饮业的两大优势,位置和体验。
你可以理解为,新鲜零食这个业态,是超市零售业被餐饮业卷到山穷水尽,走投无路之时,终于给出了反戈一击。
至少目前看来,这一击非常致命。
我就看到有商业地产的业内人士在网上分享,在有金粒门,几多全开店的地方,烘焙、卤味的生意必然遭受暴击,特别是祐禾、红跑车这种本身就很爱在购物中心选址的品牌,那是最难过的。
至于那些二线奶茶品牌,还有最近在商场B1开店开很多的,卖猪油渣、鱿鱼干、辣子鸡的连锁小吃品牌,迟早也会被波及到。
毕竟餐超一体化的本质,就是大家在自己的主场赚不到钱了,只能互相跑到对方的地盘抢生意。
05
那么,新鲜零食的未来,就真的这么光明吗?
我觉得未必。
不能忘了,新鲜零食这种商业模式,底层还是很脆弱的。
上游,它对供应链要求很高,未来出现食品安全问题,是完全可以预见的。下游,它也很吃客流量,为啥金粒门开店总是绑定万象城?因为离了人流,这个业态根本活不了。
更可怕的是,还是竞争内卷。过去两年,大概有七八家餐饮或者零食巨头宣布入局下场了。在行业外部,还有盒马、小象虎视眈眈。等到遍地新鲜零食,大家就会发现,中国的消费者其实也不是很够用。
现在盲目冲进去的品牌商,加盟商和投资者,大概率都要埋在里面,为这场热闹买单。
它学的是山姆,但在中国,山姆门 徒这个赛道早就过饱和了。大家都在读山姆学这本书,都在摸山姆这块石头。但山姆做到这个程度,说简单点,不过就是做还算合格的产品,开大家愿意逛的店,赚应该赚的利润。
偏偏,这简单的一句话,抄起来总有千般不易,让无数从业者绞尽脑汁,让无数投资者散尽千金。
本文来自微信公众号“IC实验室”(ID:InsightPlusClub),作者:IC实验室,36氪经授权发布。